 Nöbetçi Eczaneler

2026 yılı altın piyasası açısından yalnızca fiyatların yükselip düştüğü bir dönem olmadı. ABD-İsrail ile İran arasındaki savaşın küresel enerji piyasalarına etkisi, petrol fiyatlarındaki hareketlilik, ABD Merkez Bankası’nın faiz politikası, doların seyri ve jeopolitik riskler altının yönünü aynı anda belirleyen başlıca unsurlar oldu.
Türkiye‘de ise bu küresel tabloya dolar/TL hareketi eklendi. Bu nedenle ons altında yaşanan değişim, gram altına birebir aynı oranda yansımadı.
Serbest Piyasa ay sonu fiyatlarına göre gram altın 30 Ocak 2026’da 6.843 TL seviyesindeyken, 27 Şubat’ta 7.453 TL’ye yükseldi. Mart ayından itibaren sert bir geri çekilme yaşandı ve 30 Haziran’da fiyat 6.010 TL’ye kadar geriledi. Temmuzda başlayan toparlanma ağustosta hız kazandı ve 26 Ağustos itibarıyla gram altın 7.130 TL seviyesine çıktı.
Ancak bu hareketin arkasındaki asıl hikâye, fiyatın kendisinden çok altının savaş döneminde neden zaman zaman yükselirken zaman zaman gerilediği sorusunda yatıyor.
ALTIN İÇİN SAVAŞ HER ZAMAN DOĞRUDAN YÜKSELİŞ ANLAMINA GELMİYOR
Altın geleneksel olarak jeopolitik belirsizlik dönemlerinde güvenli liman olarak görülüyor. ABD ve İsrail’in İran’a yönelik saldırılarının başlamasıyla birlikte yatırımcıların ilk tepkilerinden biri de altına yönelmek oldu.
Nitekim Reuters, mart ayının başında ABD ve İsrail’in İran’a yönelik saldırılarının küresel piyasalardaki belirsizliği artırdığını ve yatırımcıların güvenli liman olarak altına yöneldiğini bildirdi.
Fakat savaşın ikinci aşamasında farklı bir mekanizma devreye girdi.
İran’ın enerji altyapısı ve özellikle Hürmüz Boğazı çevresindeki gelişmeler petrol fiyatlarını yukarı taşıdığında, piyasalarda enerji kaynaklı enflasyon endişeleri güçlendi. Bu durum merkez bankalarının faizleri daha uzun süre yüksek tutabileceği beklentisini beraberinde getirdi.
Altının faiz getirisi bulunmayan bir varlık olması nedeniyle yüksek faiz ve yüksek tahvil getirileri altının cazibesini azaltabiliyor.
Dolayısıyla ortaya iki zıt kuvvet çıktı:
Jeopolitik risk → altını destekliyor.
Petrol/enflasyon → faiz beklentilerini yükseltiyor → altını baskılıyor.
2026’da altın piyasasındaki sert dalgalanmanın temel nedenlerinden biri de bu iki mekanizmanın aynı anda çalışması oldu.
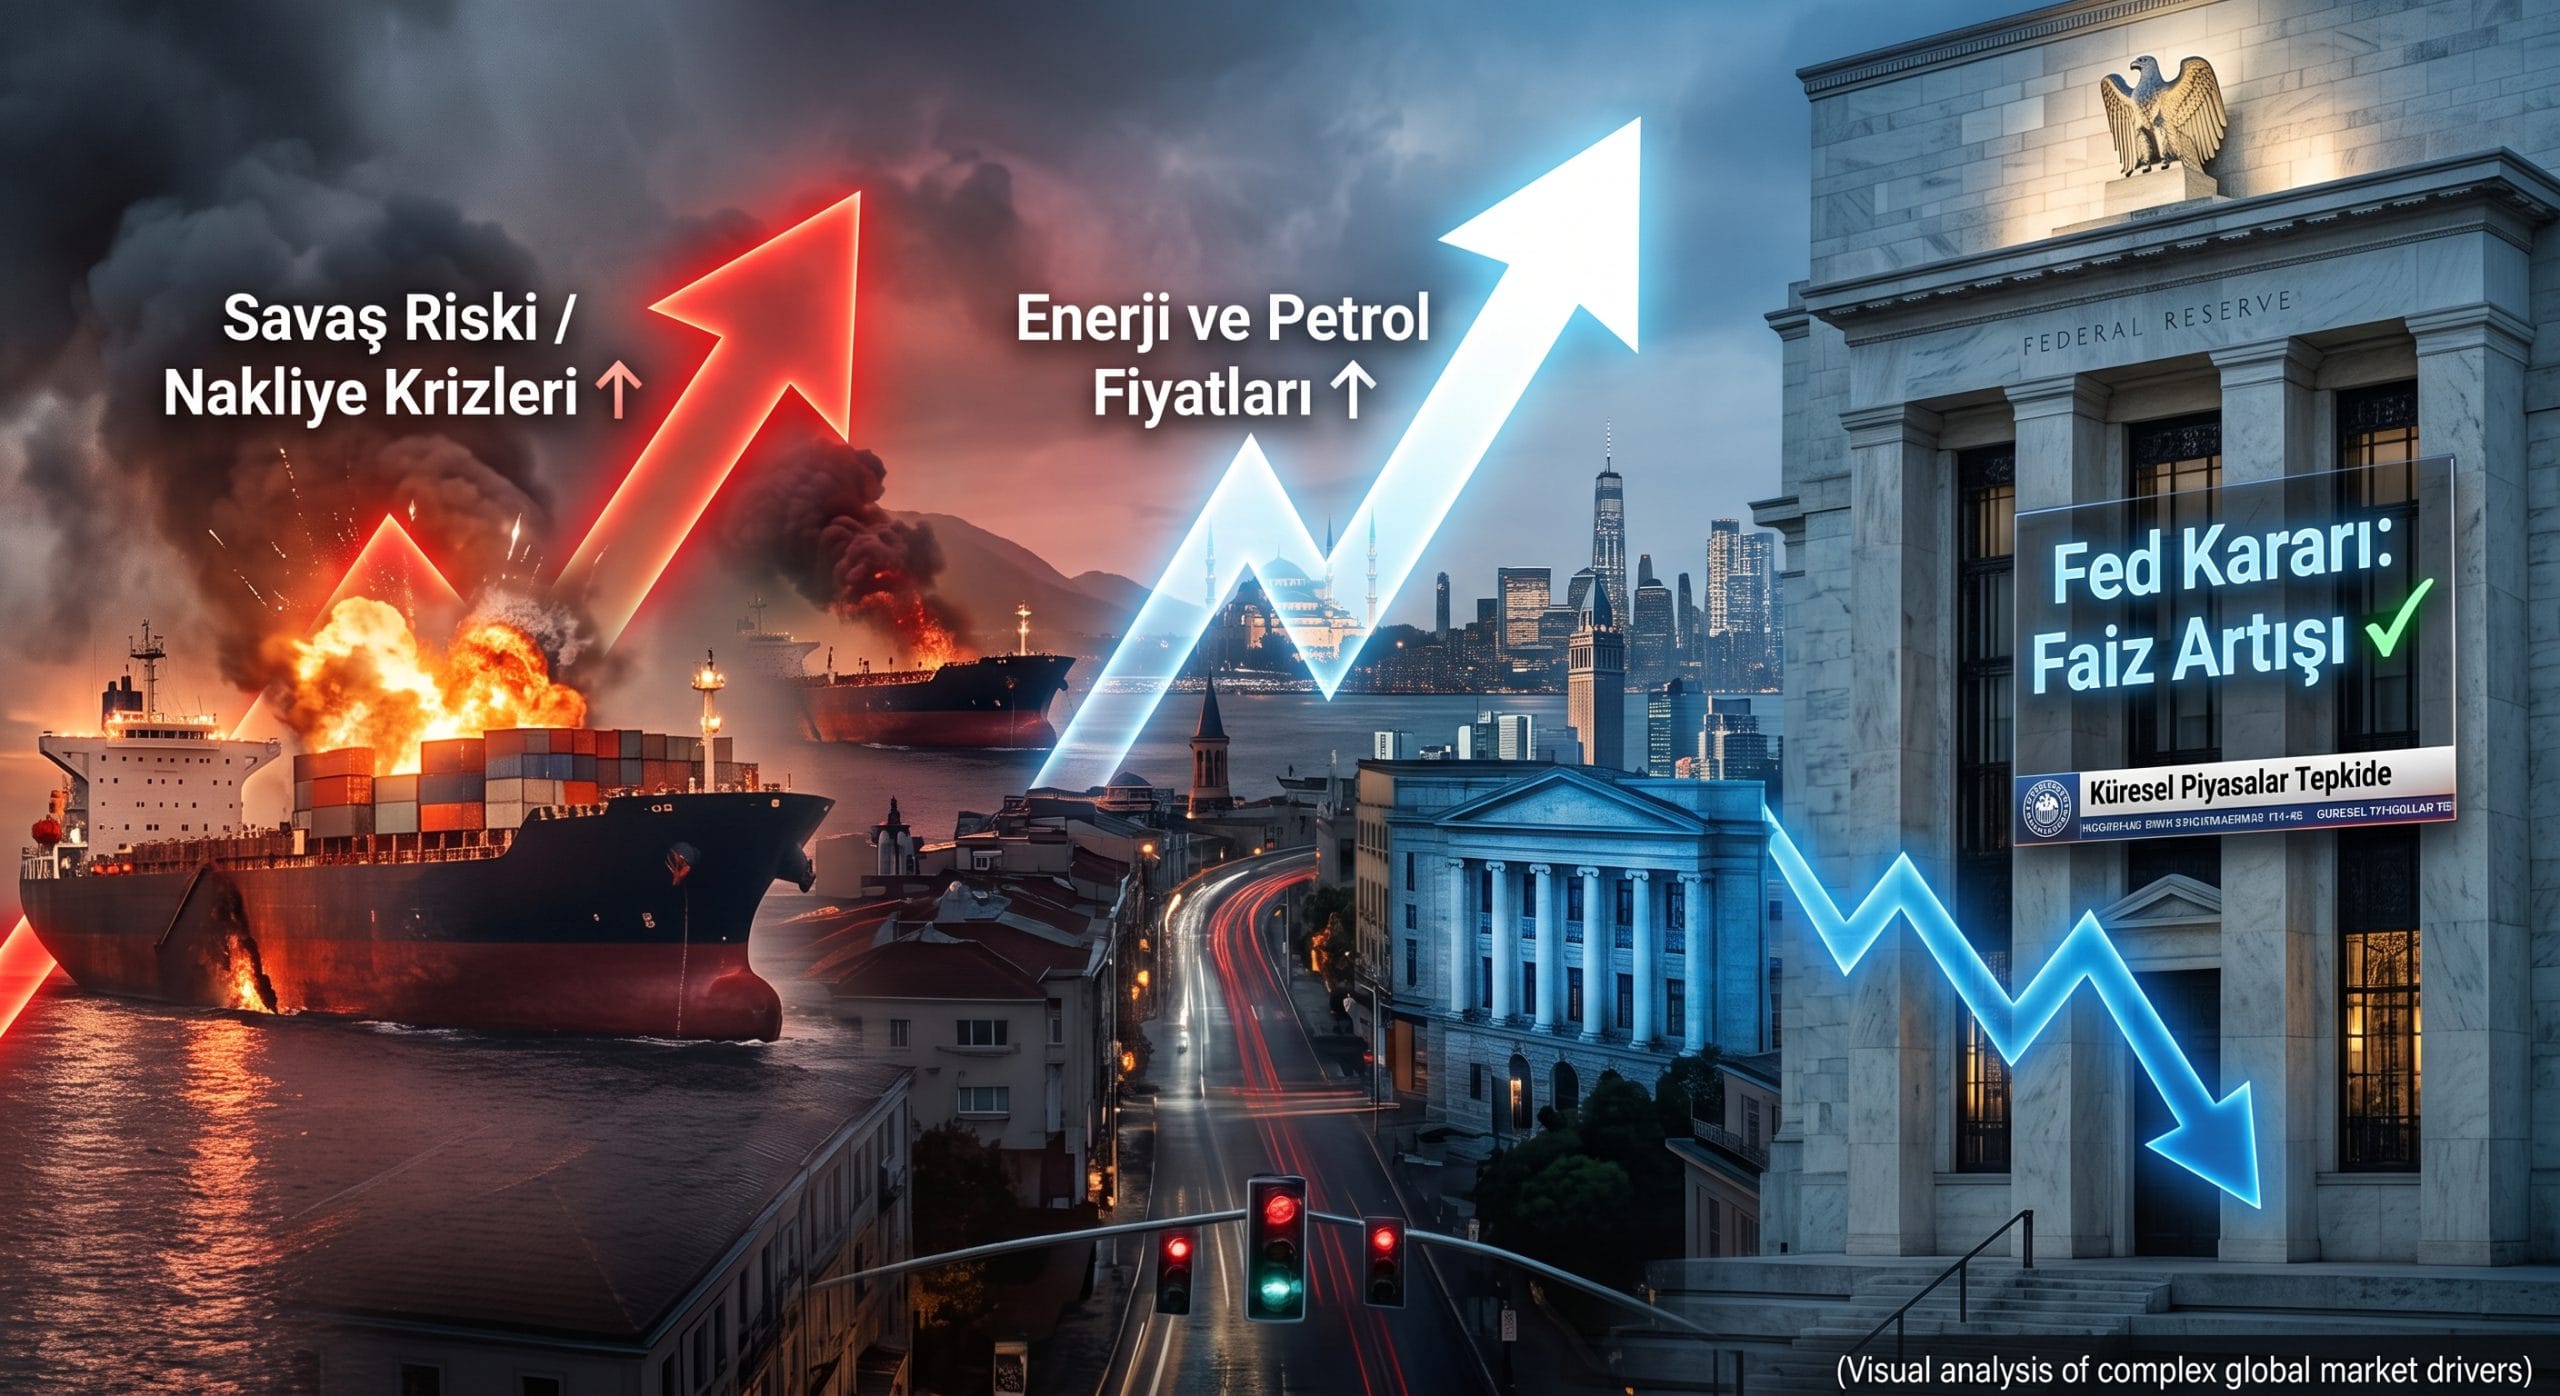
MART AYINDA SAVAŞA RAĞMEN ALTIN NEDEN GERİLEDİ?
Mart ayı bunun en çarpıcı örneklerinden biri oldu.
Reuters, 31 Mart’ta altının günlük bazda yükselmesine rağmen ay genelinde 2008’den bu yana en sert aylık düşüşlerinden birine doğru ilerlediğini bildirdi. Haberde, İran savaşı nedeniyle artan enflasyon endişelerinin daha yüksek faiz beklentilerini güçlendirdiği ve bunun faiz getirisi bulunmayan altın üzerinde baskı oluşturduğu belirtildi.
Başka bir ifadeyle piyasa yalnızca savaşa bakmadı.
Yatırımcıların asıl sorusu şu oldu:
“Savaş petrolü ne kadar yükseltecek ve bu durum Fed’in faiz politikasını nasıl değiştirecek?”
Bu soru, altının klasik güvenli liman özelliğinin önüne geçti.
Reuters’ın mart ayındaki değerlendirmesinde de İran savaşının oluşturduğu enerji şokunun, altının her koşulda güvenli liman olarak çalıştığı yönündeki yaklaşımı sorgulattığı ifade edildi.
PETROLÜN ALTIN ÜZERİNDEKİ GÖRÜNMEYEN ETKİSİ
Altın ile petrol arasında doğrudan ve sürekli aynı yönde hareket eden bir ilişki bulunmuyor. Ancak savaş dönemlerinde petrol fiyatının yükselmesi, altın üzerinde dolaylı bir baskı yaratabiliyor.
Özellikle İran’ın Hürmüz Boğazı üzerindeki etkisi nedeniyle enerji arzının sekteye uğrayabileceği endişesi, petrol fiyatlarında sert hareketlere neden oldu.
Petrol yükseldiğinde enerji maliyetleri artıyor. Bu da küresel enflasyon beklentilerini yukarı çekebiliyor.
Enflasyon beklentilerinin yükselmesi ise Fed’in faiz indirimlerini ertelemesi veya daha sıkı bir para politikası izlemesi ihtimalini artırıyor.
Bu nedenle savaşın altın üzerindeki etkisi her zaman:
Savaş → Altın yükselir
şeklinde çalışmıyor.
Daha doğru denklem:
Savaş → Petrol ↑ → Enflasyon beklentisi ↑ → Faiz beklentisi ↑ → Dolar ve tahvil getirileri ↑ → Altın üzerinde baskı
olabiliyor.
2026’nın özellikle ilk yarısında bu mekanizmanın etkisi belirgin şekilde görüldü.
HAZİRAN ALTIN İÇİN DİP NOKTASI OLDU
Serbest Piyasa fiyatlarına göre gram altın 30 Haziran’da 6.010 TL ile dönemin en düşük seviyesine geriledi.
Oysa şubat sonunda fiyat 7.453 TL seviyesindeydi.
Bu iki seviye arasında yaklaşık yüzde 19,3’lük bir düşüş meydana geldi.
Şubat zirvesi ile haziran dibi arasındaki fark ise 1.443 TL oldu.
Bu tablo, savaşın altın fiyatı üzerindeki etkisinin tek yönlü olmadığını açık biçimde gösteriyor.
Nitekim haziran sonunda Reuters, ABD-İran geriliminin petrol fiyatlarını yükseltmesinin altın üzerinde baskı oluşturduğunu; artan petrol fiyatlarının Fed’in faiz artırımı beklentilerini güçlendirdiğini aktardı.
Yine haziran ayında savaşın hafifleyeceğine yönelik beklentiler ortaya çıktığında altın fiyatında farklı bir tepki görüldü. Reuters, İran-İsrail arasında olası ateşkes haberlerinin enerji kaynaklı enflasyon riskini azaltabileceği ve bunun merkez bankalarının yüksek faiz politikasını sürdürme baskısını hafifletebileceği değerlendirmesine yer verdi.
Bu durum altın piyasasındaki önemli bir ayrıntıyı ortaya koyuyor:
Savaşın şiddetlenmesi altını her zaman yükseltmeyebilir; savaşın ekonomik sonuçlarının nasıl fiyatlandığı daha belirleyici olabilir.
TEMMUZ VE AĞUSTOSTA DENGELER DEĞİŞTİ
Haziran sonunda 6.010 TL’ye gerileyen gram altın, temmuz sonunda 6.172 TL’ye yükseldi.
Asıl hareket ise ağustos ayında geldi.
26 Ağustos itibarıyla gram altın 7.130 TL seviyesine ulaştı.
Böylece haziran sonundaki dip seviyeden 26 Ağustos’a kadar yükseliş yaklaşık yüzde 18,6 oldu.
Temmuz sonundan 26 Ağustos’a kadar gerçekleşen yükseliş ise yaklaşık yüzde 15,5 seviyesine ulaştı.
Peki ağustosta ne değişti?
Bu kez petrolün yarattığı enflasyon baskısının yanında dolar ve Fed beklentileri daha fazla öne çıktı.
Reuters, ağustos ortasında doların zayıflamasının ve Fed’in faiz politikasına ilişkin beklentilerin altını desteklediğini bildirdi. 17 Ağustos’ta ons altın 4.417 dolar civarında işlem görürken, Reuters’a göre piyasa daha düşük faiz ve zayıflayan dolar beklentilerinden destek aldı.
21 Ağustos’ta ons altın üç ayın en yüksek seviyesine yaklaşırken, doların zayıflaması ve teknik alımlar fiyatları destekledi.
24 Ağustos’ta ise ons altın 4.680,70 doları test ederek 14 Mayıs’tan bu yana en yüksek seviyesini gördü.
26 AĞUSTOS’TA ONS ALTIN NE SÖYLÜYOR?
26 Ağustos itibarıyla ons altın yaklaşık 4.618 dolar seviyesinde bulunuyor.
Reuters’a göre altın 26 Ağustos’ta yüzde 0,8 gerileyerek 4.618,03 dolara indi. Ancak bu düşüşün arkasında yalnızca jeopolitik gelişmeler değil, ABD’den gelecek enflasyon verileri ve Fed Başkanı Kevin Warsh’ın Jackson Hole toplantısındaki konuşmasına ilişkin beklentiler de bulunuyor.
Dolayısıyla bugün altın piyasasının önündeki kritik başlık yalnızca İran savaşı değil.
Fed’in faiz politikası, ABD enflasyonu ve doların yönü, önümüzdeki dönemde ons altının seyrinde en az jeopolitik riskler kadar belirleyici olabilir.
HÜRMÜZ BOĞAZI’NDAKİ GELİŞMELER NEDEN ÖNEMLİ?
İran ile Umman arasındaki görüşmelerin Hürmüz Boğazı’nın yeniden açılması ihtimalini güçlendirmesiyle petrol fiyatlarında son günlerde düşüş görüldü.
Reuters’ın 25 Ağustos tarihli haberine göre Brent petrol 86,35 dolara, ABD tipi WTI ise 80,39 dolara geriledi. Piyasalar, Hürmüz Boğazı’nda petrol taşımacılığının yeniden normalleşebileceği beklentisini fiyatlamaya başladı.
Bu gelişme altın açısından iki farklı sonuç doğurabilir.
Birincisi, savaş riskinin azalması güvenli liman talebini azaltabilir.
İkincisi, petrolün gerilemesi enflasyon baskısını hafifletebilir. Bu da Fed’in daha düşük faiz politikası uygulayabileceği beklentisini güçlendirerek altını destekleyebilir.
Dolayısıyla Hürmüz Boğazı’ndaki gelişmelerin altın açısından etkisi tek yönlü değil.
GRAM ALTINDA DOLAR/TL FAKTÖRÜ
Türkiye’deki yatırımcı açısından tabloyu tamamlayan üçüncü önemli değişken ise dolar/TL.
Ons altın uluslararası piyasalarda dolar üzerinden fiyatlanırken gram altın Türkiye’de aynı zamanda döviz kurundan etkileniyor.
Bu nedenle:
Ons altın yükselir + dolar/TL yükselirse → gram altındaki yükseliş daha güçlü olabilir.
Buna karşılık:
Ons altın düşer + dolar/TL yatay kalırsa → gram altındaki düşüş daha sınırlı kalabilir.
Bu nedenle Türkiye’deki yatırımcının yalnızca “ons altın kaç dolar?” sorusuna bakması yeterli değil.
Gram altındaki hareketi anlamak için aynı anda ons altın + dolar/TL ikilisini takip etmek gerekiyor.
2026’NIN İLK 8 AYI ALTINDA NASIL BİR TABLO ORTAYA KOYDU?
Serbest Piyasa fiyatları üzerinden bakıldığında:
| Tarih | Gram Altın |
|---|---|
| 30 Ocak 2026 | 6.843 TL |
| 27 Şubat 2026 | 7.453 TL |
| 31 Mart 2026 | 6.671 TL |
| 30 Nisan 2026 | 6.705 TL |
| 29 Mayıs 2026 | 6.673 TL |
| 30 Haziran 2026 | 6.010 TL |
| 31 Temmuz 2026 | 6.172 TL |
| 26 Ağustos 2026 | 7.130 TL |
Ocak sonundan 26 Ağustos’a kadar gram altındaki net değişim yaklaşık yüzde 4,2.
Fakat bu oran tek başına yanıltıcı olabilir.
Çünkü aynı dönem içerisinde altın önce 7.453 TL’ye çıktı, ardından 6.010 TL’ye geriledi ve daha sonra yeniden 7.130 TL’ye yükseldi.
Yani yatırımcı açısından asıl hikâye yüzde 4,2’lik net getiriden çok yüksek volatilite oldu.
ALTINDA YENİ DÖNEMİN ANAHTARI: SAVAŞ MI, FED Mİ?
26 Ağustos itibarıyla piyasada iki ana senaryo öne çıkıyor.
1. Jeopolitik risk devam eder, Fed daha güvenli bir çizgiye yaklaşırsa
İran çevresindeki jeopolitik risklerin devam etmesi, doların zayıflaması ve ABD’de faiz indirimi beklentilerinin güçlenmesi ons altın açısından destekleyici bir kombinasyon oluşturabilir.
Bu senaryoda 4.600-4.700 dolar bölgesinin aşılması, piyasada yeni zirvelerin tartışılmasına neden olabilir.
2. Savaş riski azalır, petrol yüksek kalır ve Fed şahinleşirse
Buna karşılık İran ile diplomatik sürecin hızlanması jeopolitik risk primini azaltabilir.
Eğer aynı anda petrol fiyatları yüksek kalır ve enflasyon beklentileri Fed’in daha sıkı politika izlemesine neden olursa, yükselen tahvil getirileri ve güçlü dolar ons altın üzerinde baskı oluşturabilir.
Bu nedenle altının önündeki en önemli risklerden biri yalnızca savaşın bitmesi değil, savaşın ardından ortaya çıkacak enflasyon ve faiz tablosu olacak.
SONUÇ: ALTININ YÖNÜNÜ TEK BİR HABER BELİRLEMEYECEK
2026’nın ilk sekiz ayı, altın piyasasında “savaş varsa altın yükselir” şeklindeki basit yaklaşımın yeterli olmadığını gösterdi.
ABD-İsrail-İran savaşı altına başlangıçta güvenli liman desteği sağlarken, savaşın petrol fiyatları ve enflasyon üzerindeki etkisi daha sonra Fed faiz beklentilerini değiştirdi. Yükselen faiz ve tahvil getirileri ile güçlü dolar, güvenli liman talebinin bir bölümünü dengeledi.
Ağustos ayında ise doların zayıflaması, daha düşük faiz beklentileri ve devam eden jeopolitik belirsizlikler altının yeniden güç kazanmasına yardımcı oldu. Reuters verilerine göre ons altın ağustos ayında yaklaşık yüzde 9 toparlanarak 4.400 dolar civarına yükselmiş ve yeniden kurumsal yatırımcıların ilgisini çekmeye başlamıştı.
26 Ağustos itibarıyla ons altında 4.600 doların üzerindeki seyir, gram altında ise 7.130 TL seviyesi dikkat çekiyor.
Bundan sonraki dönemde yatırımcıların izlemesi gereken dört temel gösterge öne çıkıyor:
Ons altın → Dolar endeksi → ABD tahvil faizleri → Petrol fiyatları.
Bunlara bir de İran-ABD diplomatik süreci ve Hürmüz Boğazı’ndaki gelişmeler eklendiğinde altının önümüzdeki dönemdeki yönü konusunda daha sağlıklı bir çerçeve oluşturulabilir.
Sonuç olarak 2026’nın ilk sekiz ayında altın piyasasının verdiği en önemli mesaj şu:
Altının kaderini artık yalnızca savaşın kendisi değil, savaşın petrol, enflasyon, faiz ve dolar üzerindeki etkisi belirliyor.
Bu nedenle önümüzdeki dönemde altın fiyatlarını değerlendirirken tek başına jeopolitik haber başlıklarına değil, bu başlıkların küresel para politikası ve finansal koşullar üzerindeki ikinci dalga etkilerine bakmak gerekiyor.
Not: Bu analiz yatırım tavsiyesi niteliği taşımaz. Gram altın için kullanılan dönemsel fiyatlar piyasalar tarafından sağlanan verilerden alınmış, küresel piyasa değerlendirmesinde güncel haberler ve piyasa verileri esas alınmıştır.